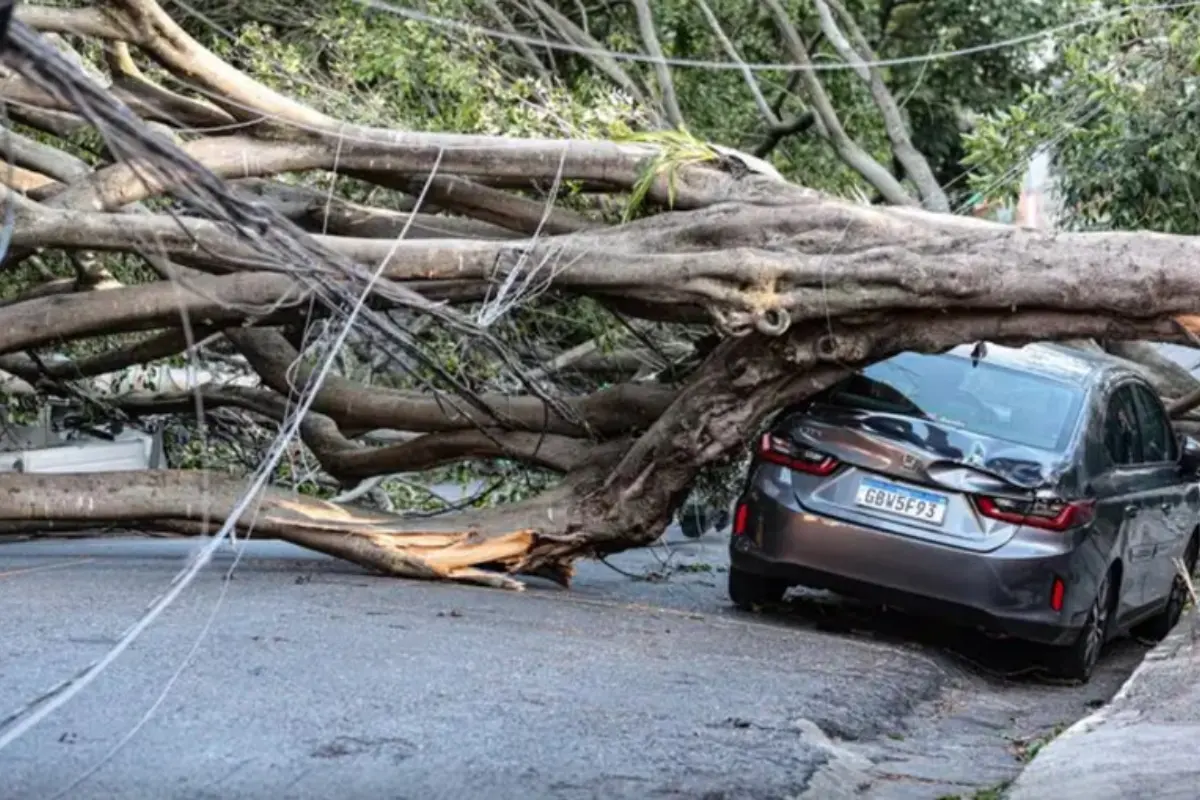
A intensificação do El Niño pode aumentar a ocorrência de eventos climáticos extremos em determinadas regiões, como chuvas fortes, rajadas de vento, alagamentos e quedas de árvores. Com isso, surge uma dúvida entre os proprietários: esse cenário pode fazer o seguro do carro ficar mais caro?
A resposta não é direta. O aumento de eventos climáticos pode elevar a quantidade de sinistros, mas isso não significa que todas as seguradoras irão aumentar automaticamente o preço das apólices por causa do fenômeno.
Como o El Niño se forma
O El Niño ocorre quando as águas superficiais do Oceano Pacífico ficam mais quentes do que o normal durante um período prolongado. Esse aquecimento altera padrões da circulação atmosférica e pode modificar o regime de chuvas e temperaturas em diferentes regiões.
Os efeitos não são iguais em todo o território brasileiro. A intensidade e o tipo de impacto dependem também das condições atmosféricas de cada região.
Seguro pode ficar mais caro?
Quando eventos como enchentes, tempestades, granizo e quedas de árvores se tornam mais frequentes, a quantidade de veículos danificados pode aumentar. Para as seguradoras, isso representa potencial crescimento no número de indenizações e nos custos dos sinistros.
Esse cenário pode ser considerado na formação dos preços dos seguros, principalmente em regiões que apresentam maior exposição a determinados riscos. Porém, não é possível afirmar que o El Niño, isoladamente, provocará aumento no preço das apólices de todas as seguradoras.
O valor cobrado pelo seguro também leva em consideração fatores como:
- modelo e valor do veículo;
- utilização do automóvel;
- região onde o carro circula;
- histórico de furtos e roubos;
- perfil de risco;
- custo de reparação e manutenção;
- coberturas contratadas.
Dessa forma, eventuais mudanças nos preços dependem da avaliação de risco realizada por cada seguradora.
Cobertura para eventos climáticos merece atenção
Mais do que observar apenas o preço, o motorista deve verificar quais situações estão efetivamente cobertas pela apólice.
Coberturas mais amplas podem incluir danos provocados por fenômenos como alagamentos, enchentes, granizo e queda de árvores. Já contratos com proteção restrita a roubo e furto podem não oferecer cobertura para determinados danos provocados por eventos climáticos.
Antes de contratar ou renovar o seguro, é importante conferir os riscos cobertos, limites de indenização, exclusões previstas no contrato e valor da franquia.
Assim, diante de períodos com maior ocorrência de eventos climáticos, a atenção do proprietário deve estar não apenas no possível preço da apólice, mas principalmente na proteção efetivamente contratada.